ประกันรถยนต์ 2+ คุ้มจริงหรือแค่ประหยัด? เช็กข้อดี–ข้อควรระวัง
OOHOO Team · 26 ม.ค. 2026 · อ่าน 11 นาที
ดำเนินการโดย ASN Broker นายหน้าวินาศภัย ว00027/2548

ประกันรถยนต์ชั้น 2+ คุ้มจริงหรือแค่ประหยัด ตอบสั้น ๆ คือ คุ้มสำหรับรถที่ใช้งานในเมืองและมีความเสี่ยงชนกับรถคันอื่นเป็นหลัก เพราะ 2+ ซ่อมรถเราเมื่อชนกับยานพาหนะทางบกที่มีคู่กรณี พร้อมคุ้มครองรถหายและไฟไหม้ แต่ไม่ซ่อมให้กรณีชนเองแบบไม่มีคู่กรณี ทั้งหมดเป็นไปตามเงื่อนไขกรมธรรม์
เจ้าของรถที่ขับระมัดระวัง ไม่ค่อยมีเคลม หรือใช้รถที่อายุเกิน 5 ปีขึ้นไป มักเริ่มมองหาแผนที่จ่ายน้อยลงแต่ยังอุ่นใจ ประกันรถยนต์ชั้น 2 และ 2+ จึงกลายเป็นตัวเลือกที่ถูกถามถึงบ่อย บทความนี้แยกให้ชัดว่า ประกันรถยนต์ชั้น2 กับ ชั้น 2+ ต่างกันตรงไหน คุ้มครองอะไรบ้าง เหมาะกับใคร และมีข้อควรระวังอะไรก่อนเปลี่ยนจากชั้น 1
ประกันรถยนต์ชั้น2 กับ ชั้น 2+ ต่างกันอย่างไร
สองชั้นนี้ชื่อใกล้กันแต่ให้ความคุ้มครองไม่เท่ากัน จุดตัดอยู่ที่ “ค่าซ่อมรถของเรา”
- ประกันชั้น 2 — คุ้มครองความรับผิดต่อชีวิตและทรัพย์สินของบุคคลภายนอก พร้อมคุ้มครองรถสูญหายและไฟไหม้ แต่ ไม่คุ้มครองค่าซ่อมรถของเรา จากการชนกับยานพาหนะ
- ประกันชั้น 2+ — ให้ความคุ้มครองเหมือนชั้น 2 แล้ว เพิ่มค่าซ่อมรถของเรา เมื่อชนกับยานพาหนะทางบกที่มีคู่กรณีชัดเจน
พูดให้ง่ายคือ เครื่องหมายบวกที่ต่อท้ายหมายถึงส่วนของค่าซ่อมรถเราที่เพิ่มเข้ามา วงเงินและเงื่อนไขทั้งหมดเป็นไปตามกรมธรรม์ของแต่ละบริษัท ถ้าอยากเห็นภาพรวมของทุกชั้นก่อนเลือก อ่านต่อได้ที่ ประกันรถยนต์มีกี่ประเภท หรือ เปรียบเทียบประกันรถยนต์ ทีละเงื่อนไขที่ OOHOO.io
ประกันชั้น 2+ คุ้มครองอะไรบ้าง
- ค่าซ่อมรถของเรา เมื่อชนกับยานพาหนะทางบกที่มีคู่กรณี เช่น ชนท้าย ถูกชนท้าย ชนประสานงา หรือถูกรถเลี้ยวตัดหน้า
- ความเสียหายต่อชีวิต ร่างกาย และทรัพย์สินของบุคคลภายนอก
- ค่ารักษาพยาบาลของผู้ขับขี่และผู้โดยสาร ตามวงเงินในกรมธรรม์
- ค่าประกันตัวผู้ขับขี่ในคดีอาญา
- รถสูญหายและไฟไหม้ ส่วนภัยธรรมชาติอย่างน้ำท่วมขึ้นอยู่กับเงื่อนไขของแต่ละบริษัท
รายละเอียดความคุ้มครองแบบเจาะลึกอ่านต่อได้ที่ ประกันรถยนต์ชั้น 2+ คุ้มครองอะไรบ้าง
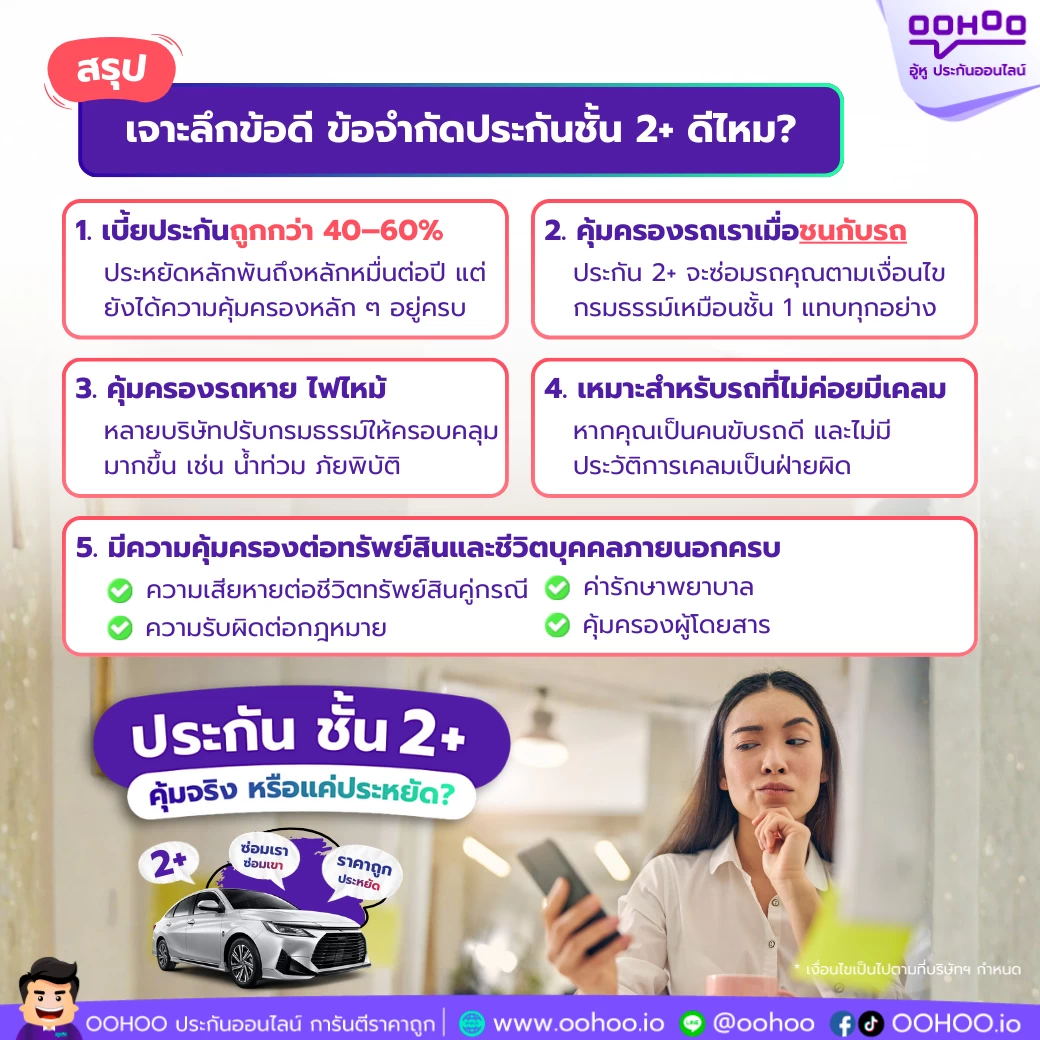
ประกัน 2+ คุ้มจริงไหม เหตุผลที่คนเลือกมากขึ้น
1. เบี้ยประหยัดกว่าชั้น 1 อย่างเห็นได้ชัด
โดยทั่วไปเบี้ยประกันชั้น 2+ ต่ำกว่าชั้น 1 เมื่อค่าอะไหล่และค่าแรงซ่อมปรับขึ้น ส่วนต่างตรงนี้จึงมีผลกับค่าใช้จ่ายทั้งปีพอสมควร โดยเฉพาะรถที่อายุ 5–12 ปี ทั้งนี้เบี้ยจริงขึ้นอยู่กับรุ่นรถ ปีจดทะเบียน ทุนประกัน และเงื่อนไขการรับประกันของแต่ละบริษัท
2. เคสมีคู่กรณี ได้ซ่อมเหมือนกัน
ถ้ารถชนกับรถอีกคันและระบุคู่กรณีได้ ประกัน 2+ จะดูแลค่าซ่อมรถของเราตามเงื่อนไขกรมธรรม์ ซึ่งครอบคลุมอุบัติเหตุบนถนนที่พบบ่อย เช่น ชนท้าย ถูกปาด หรือถูกเลี้ยวตัดหน้า
3. ความรับผิดต่อบุคคลภายนอกยังครบ
ส่วนที่เจ้าของรถมักกังวลคือค่าเสียหายของคู่กรณี ซึ่ง 2+ ยังคุ้มครองครบ ทั้งค่าซ่อมรถคู่กรณี ทรัพย์สินที่เสียหาย ค่ารักษาพยาบาล และความรับผิดตามกฎหมาย ตามวงเงินที่ระบุไว้ในกรมธรรม์
4. รถหาย ไฟไหม้ ยังอยู่ในความคุ้มครอง
แผน 2+ ส่วนใหญ่คุ้มครองรถสูญหายและไฟไหม้ ส่วนภัยธรรมชาติเช่นน้ำท่วมขึ้นอยู่กับเงื่อนไขของแต่ละบริษัท จึงควรตรวจข้อนี้ในตารางความคุ้มครองก่อนซื้อ
5. เหมาะกับคนขับที่ไม่ค่อยมีเคลม
ถ้าประวัติการขับขี่ดี ไม่ค่อยเคลม และรถไม่ได้ใช้ในเส้นทางเสี่ยง การจ่ายเบี้ยเต็มแบบชั้น 1 อาจเกินความจำเป็น 2+ จึงเป็นทางสายกลางที่ยังได้ความคุ้มครองหลักไว้ครบ
ข้อควรระวังของประกัน 2+ ที่ต้องรู้ก่อนตัดสินใจ
1. ไม่คุ้มครองรถชนแบบไม่มีคู่กรณี
กรณีที่ประกัน 2+ ไม่ซ่อมรถให้ ได้แก่ ถอยชนกำแพง ชนฟุตบาท ชนเสา รถพลิกคว่ำเอง หรือถูกเฉี่ยวชนแล้วหาคู่กรณีไม่ได้ ถ้ารถของคุณมีความเสี่ยงกลุ่มนี้บ่อย ควรเทียบกับ ประกันรถยนต์ชั้น 1 คุ้มครองอะไรบ้าง ก่อนตัดสินใจ
2. ตัวเลือกอู่ซ่อมอาจจำกัดกว่า
บางบริษัทกำหนดให้ซ่อมกับอู่ในเครือเท่านั้น ขณะที่บางแผนเปิดให้เลือกซ่อมศูนย์ได้ในบางกรณี ข้อนี้ต่างกันตามเงื่อนไขกรมธรรม์ของแต่ละเจ้า จึงควรถามให้ชัดก่อนซื้อ
3. วงเงินบางรายการต่ำกว่าชั้น 1
เช่น วงเงินค่าซ่อมรถของเรา ความคุ้มครองอุปกรณ์ตกแต่ง และค่ารักษาพยาบาล ซึ่งมักกำหนดไว้ต่ำกว่าแผนชั้น 1 แต่ยังอยู่ในระดับที่ใช้งานได้จริง ควรดูตารางความคุ้มครองเทียบกันก่อนเลือก
ประกันรถยนต์ชั้น 2+ เหมาะกับใคร
- รถอายุ 5–12 ปี ที่ไม่ต้องการจ่ายเบี้ยเต็มแบบชั้น 1 แล้ว
- คนขับที่มีประวัติดี ไม่ค่อยมีเคลม
- ผู้ที่ใช้รถในเมืองเป็นหลัก ความเสี่ยงส่วนใหญ่คือชนกับรถคันอื่น
- ผู้ที่ต้องการให้รถได้ซ่อมเมื่อมีคู่กรณี และยังอยากได้ความคุ้มครองรถหายกับไฟไหม้
ถ้ารถเก่ากว่านั้นและรับความเสี่ยงค่าซ่อมเองได้ ลองดูทางเลือกที่เบากว่าอย่าง ประกันชั้น 3 คุ้มครองอะไรบ้าง เทียบชั้น 3+ ประกอบด้วย
เคล็ดลับเลือกประกัน 2+ ให้ตรงกับการใช้งาน
- เลือกทุนประกันให้สอดคล้องกับมูลค่ารถในปัจจุบัน ไม่สูงหรือต่ำเกินจริง
- เทียบเบี้ยและความคุ้มครองจากหลายบริษัทชั้นนำในที่เดียวก่อนตัดสินใจ
- ตรวจวงเงินความรับผิดต่อบุคคลภายนอกทั้งชีวิตและทรัพย์สิน
- ดูให้ชัดว่าคุ้มครองรถหาย ไฟไหม้ และน้ำท่วมหรือไม่
- ตรวจเงื่อนไขอู่ในเครือและขั้นตอนแจ้งเคลมก่อนซื้อ
ต่อประกันรถยนต์ให้ทันเวลา สำคัญกว่าที่คิด
การปล่อยให้ ประกันรถยนต์ ขาดแม้เพียงช่วงสั้น ๆ ทำให้ช่วงเวลานั้นไม่มีความคุ้มครองใด ๆ รองรับ ทั้งค่าซ่อมรถ ค่าเสียหายของคู่กรณี และความรับผิดตามกฎหมาย การต่อล่วงหน้าก่อนวันหมดอายุจึงช่วยให้ความคุ้มครองต่อเนื่องไม่สะดุด และมีเวลาเทียบแผนอย่างไม่ต้องรีบตัดสินใจ
ถ้ากำลังมองหา ประกันรถยนต์ออนไลน์ ที่เทียบได้หลายบริษัทในที่เดียว เช็คเบี้ยประกันรถยนต์ชั้น 2+ ด้วยข้อมูลรถของคุณเองที่ OOHOO.io กรอกครั้งเดียวเห็นแผนจากหลายบริษัทชั้นนำ พร้อมเทียบความคุ้มครองและเงื่อนไขซ่อมก่อนตัดสินใจ
สรุป ประกันรถยนต์ 2+ คุ้มจริงหรือแค่ประหยัด
ประกันรถยนต์ชั้น 2+ คุ้มสำหรับคนที่ความเสี่ยงหลักคือการชนกับรถคันอื่น เพราะได้ทั้งค่าซ่อมรถของเราเมื่อมีคู่กรณี ความรับผิดต่อบุคคลภายนอก รถหายและไฟไหม้ ในเบี้ยที่เบากว่าชั้น 1 แต่ต้องยอมรับว่าไม่ได้ซ่อมให้กรณีชนเองแบบไม่มีคู่กรณี ถ้ารับเงื่อนไขข้อนี้ได้ 2+ ก็ตอบโจทย์จริง ไม่ใช่แค่จ่ายน้อยลง
ตัดสินใจง่ายขึ้นด้วยการเทียบตัวเลขจริงของรถคุณเอง เช็คราคาประกันรถยนต์ ได้ในไม่กี่นาที เลือกซ่อมอู่หรือซ่อมห้าง พร้อมแผนที่ผ่อน 0% สูงสุด 10 เดือน หารเท่า* มีข้อสงสัยระหว่างเลือกแผน กรอกข้อมูลไว้ ทีมงาน OOHOO.io ติดต่อกลับภายใน 15 นาที เพื่อช่วยอธิบายเงื่อนไขก่อนตัดสินใจ
*เงื่อนไขการผ่อนชำระและความคุ้มครองเป็นไปตามที่บริษัทประกันภัยกำหนด
บทความที่น่าสนใจ
ประกันรถยนต์ชั้น 2+ คุ้มครองอะไรบ้าง
ประกันรถยนต์ชั้น 1 คุ้มครองอะไรบ้าง
ประกันชั้น 3 คุ้มครองอะไรบ้าง เทียบชั้น 3+
OOHOO.io — นายหน้าประกันภัยออนไลน์ โดย บมจ. เอเอสเอ็น โบรกเกอร์ (ใบอนุญาตนายหน้าประกันวินาศภัยเลขที่ ว00027/2548) · ความคุ้มครอง เงื่อนไข และเบี้ยประกันเป็นไปตามที่บริษัทประกันภัยแต่ละแห่งกำหนด · สอบถามหรือร้องเรียนด้านประกันภัยผ่านสำนักงาน คปภ.